Qui a droit aux chèques repas au Luxembourg en 2026 ? Conditions d’attribution, législation et fiscalité
Les chèques repas au Luxembourg constituent l’un des avantages extra-légaux les plus recherchés par les employeurs et les salariés. Qui peut en bénéficier ? Quelle est la législation applicable, la valeur maximale autorisée et les règles fiscales en vigueur ? Ce guide complet répond aux principales questions sur l’éligibilité, la fiscalité et le fonctionnement des chèques repas au Luxembourg en 2026.
Réponse rapide : les règles des chèques repas au Luxembourg en 2026
- Les salariés à temps plein et à temps partiel peuvent recevoir des chèques repas ; les stagiaires et apprentis sous contrat avec fiche de salaire sont également éligibles.
- Le montant est à la discrétion de l’employeur et peut atteindre jusqu’à 15 € par chèque repas.
- Pour un chèque de 15 €, la participation du salarié est de 2,80 € et la contribution patronale peut atteindre 12,20 € dans le cadre de l’exonération applicable.
- Un seul chèque repas peut être attribué par journée de travail prestée ; la référence couramment utilisée est d’environ 218 chèques par an, soit environ 18 par mois
Qu’est-ce qu’un chèque repas au Luxembourg ?
Un chèque repas est un titre de paiement accordé par l’employeur pour contribuer aux dépenses alimentaires liées à l’activité professionnelle. Au Luxembourg, il constitue un avantage extra-légal qui peut bénéficier d’un régime fiscal et social favorable lorsque les conditions prévues sont respectées.
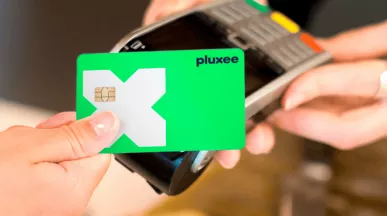
Depuis le 1er janvier 2025, les chèques repas sont entièrement dématérialisés. Les titres papier ont été remplacés par des solutions numériques, notamment une carte chèques repas utilisable aussi bien en version physique que via Apple Pay ou Google Pay. Selon la solution proposée, une carte virtuelle peut également être disponible.
Qui a droit aux chèques repas au Luxembourg ?
L’éligibilité dépend avant tout de l’existence d’une relation de travail rémunérée et des modalités appliquées par l’employeur. Contrairement à certaines idées reçues, l’attribution de chèques repas n’est pas réservée aux grandes entreprises : une société peut en accorder dès son premier salarié, quelle que soit sa taille.
Pour les catégories validées dans le cadre de la législation applicable, les salariés à temps plein et à temps partiel sont éligibles. Selon la CSL, les stagiaires sous contrat disposant d’une fiche de salaire peuvent également recevoir des chèques repas. Les dirigeants d’entreprise qui se versent un salaire peuvent être éligibles lorsque leur situation répond aux conditions du dispositif.
| Catégorie | Éligibilité | Précision |
| Salariés à temps plein | Oui | Sous réserve des règles d’attribution de l’employeur. |
| Salariés à temps partiel | Oui | Le nombre de chèques repas attribués dépend notamment du temps de travail presté. Au Luxembourg, un salarié doit généralement travailler au moins 4 heures sur une journée pour que celle-ci ouvre droit à un chèque repas. |
| Stagiaires sous contrat avec fiche de salaire | Oui | Éligibles lorsqu’ils disposent d’un contrat et d’une fiche de salaire. |
| Dirigeants d’entreprise rémunérés | Dans certains cas | Un dirigeant rémunéré pour la gestion journalière peut être concerné lorsque sa rémunération relève d'une occupation salariée. Guichet.lu précise que la rémunération liée à la gestion journalière constitue un revenu provenant d'une occupation salariée, contrairement aux tantièmes.. |
Qui n’a pas droit aux chèques repas ?
Dans le cadre de la législation chèque-repas Luxembourg, les salariés détachés sous contrat avec un employeur étranger, les indépendants exerçant en nom propre sans structure de société ni fiche de salaire, les salariés d’une entreprise ayant accès à une cantine dont le repas est subventionné par l’entreprise, les salariés de l’État ainsi que les volontaires et bénévoles.
La distinction entre indépendant et dirigeant d’entreprise est importante : un dirigeant qui se verse un salaire dans le cadre d’une société peut être éligible, contrairement à l’indépendant exerçant en nom propre sans fiche de salaire.
Quelle est la législation sur les chèques repas au Luxembourg ?
Le régime actuel repose notamment sur le règlement grand-ducal du 25 septembre 2023, qui a modernisé les règles applicables à partir de 2024. La réforme a augmenté le plafond fiscal, élargi les possibilités d’utilisation et organisé la transition vers un système entièrement numérique.
L’ITM rappelle par ailleurs que le Code du travail ne contient pas de régime général autonome consacré aux chèques repas. En droit du travail, leur traitement peut notamment dépendre du contrat de travail, des usages et de la jurisprudence. L’ITM souligne que l’attribution est liée à une journée de travail effectivement prestée.
Quelle est la valeur maximale d’un chèque repas en 2026 ?
La valeur faciale d’un chèque repas peut atteindre 15 € en 2026. Le montant est à la discrétion de l’employeur et peut atteindre jusqu’à 15 € par chèque repas, dans le respect des règles applicables.
Découvrez la carte Pluxee Lunch
Quelle est la contribution du salarié et de l’employeur ?
Pour une valeur faciale de 15 €, la configuration fiscalement exonérée présentée par Pluxee repose sur une participation du salarié de 2,80 € et une contribution de l’employeur de 12,20 €. Si l’employeur finance seul les 15 €, la part correspondant à 2,80 € est imposable pour le salarié comme avantage en nature.
| Élément | Avec participation du salarié | Sans participation du salarié |
| Participation du salarié | 2,80 € | 0 € |
| Contribution de l’employeur | 12,20 € | 15 € |
| Part imposable pour le salarié | 0 € | 2,80 € |
Combien de chèques repas peut-on recevoir par mois ?
Selon la législation luxembourgeoise, un salarié peut recevoir au maximum un chèque repas par journée de travail prestée. En pratique, de nombreuses entreprises appliquent un calcul forfaitaire afin de simplifier l'administration. Celui-ci se base sur 218 jours ouvrables par an, calculés comme suit : 260 jours ouvrables (52 semaines × 5 jours), dont sont déduits 26 jours de congés, 11 jours fériés et 5 jours forfaitaires.
Cela correspond à 218 chèques repas par an, soit environ 18 chèques repas par mois. Le nombre réellement attribué peut toutefois varier en fonction des jours effectivement travaillés et de la situation du salarié.
Quel est le temps de travail minimum pour recevoir un chèque repas ?
Pour les salariés à temps partiel, un chèque repas peut être attribué lorsqu’au moins 4 heures ont été prestées au cours de la journée. L’attribution peut aussi être proratisée en fonction du temps de travail par rapport à un temps plein, à la discrétion de l’employeur.
Quels sont les avantages fiscaux des chèques repas ?
Pour l’employeur, les contributions peuvent être déductibles comme charges d’exploitation et la part patronale bénéficie d’une exonération de charges sociales dans les limites applicables. Pour le salarié, la participation au schéma exonéré permet de bénéficier du montant du chèque sans imposition supplémentaire sur cette part, sous réserve du respect des conditions prévues.
Pour un aperçu concret de ces règles appliquées à une solution de chèques repas, consultez l’offre Pluxee Luxembourg.
Offre chèques repas Pluxee
FAQ sur l’éligibilité et la fiscalité des chèques repas
Les stagiaires ont-ils droit aux chèques repas au Luxembourg ?
Oui, lorsqu’ils sont sous contrat et disposent d’une fiche de salaire, conformément aux critères d’éligibilité validés pour le dispositif Pluxee.
Les apprentis peuvent-ils recevoir des chèques repas ?
Oui. Les apprentis sous contrat avec fiche de salaire peuvent être éligibles aux chèques repas.
Les salariés détachés sous contrat avec un employeur étranger sont-ils éligibles ?
Non, cette catégorie fait partie des situations exclues dans les critères d’éligibilité validés pour le dispositif.
Un indépendant peut-il recevoir des chèques repas ?
Un indépendant exerçant en nom propre, sans structure de société ni fiche de salaire, n’est pas éligible. Cette situation doit être distinguée de celle d’un dirigeant d’entreprise qui se verse un salaire.
Les salariés ayant accès à une cantine subventionnée peuvent-ils recevoir des chèques repas ?
Non, lorsqu’une cantine d’entreprise permet déjà de bénéficier d’un repas subventionné par l’employeur, cette catégorie est exclue selon les critères validés pour le dispositif.
La valeur d’un chèque repas doit-elle obligatoirement être de 15 € ?
Non. 15 € constitue la valeur maximale. L’employeur peut attribuer des chèques repas d’une valeur inférieure.
Combien de chèques repas peut-on recevoir par mois ?
Le nombre dépend des jours effectivement travaillés. La référence de 218 jours par an correspond à environ 18 chèques repas par mois.
this article on social media


Articles connexes
Pouvoir d'achat des salariés au Luxembourg : comment l'améliorer sans alourdir votre masse salariale

